Numéro 1
Nvidia et Visa : pourquoi certaines marges résistent et d'autres attirent les concurrents
La question que je me pose avant chaque achat, illustrée par deux entreprises très rentables.
Avant d’acheter une action, je me pose toujours la même question : comment cette entreprise gagne-t-elle de l’argent, et qu’est-ce qui empêche les autres de faire pareil ?
En microéconomie, une marge élevée attire la concurrence. Des concurrents arrivent, baissent les prix, et la marge fond.
Nvidia : une marge qui fait naître un concurrent
Nvidia vend l’essentiel des puces utilisées pour l’intelligence artificielle. Sa marge brute tourne autour de 75 % : sur 100 dollars de ventes, il lui reste 75 dollars une fois les puces fabriquées. Ses plus gros clients paient donc très cher.
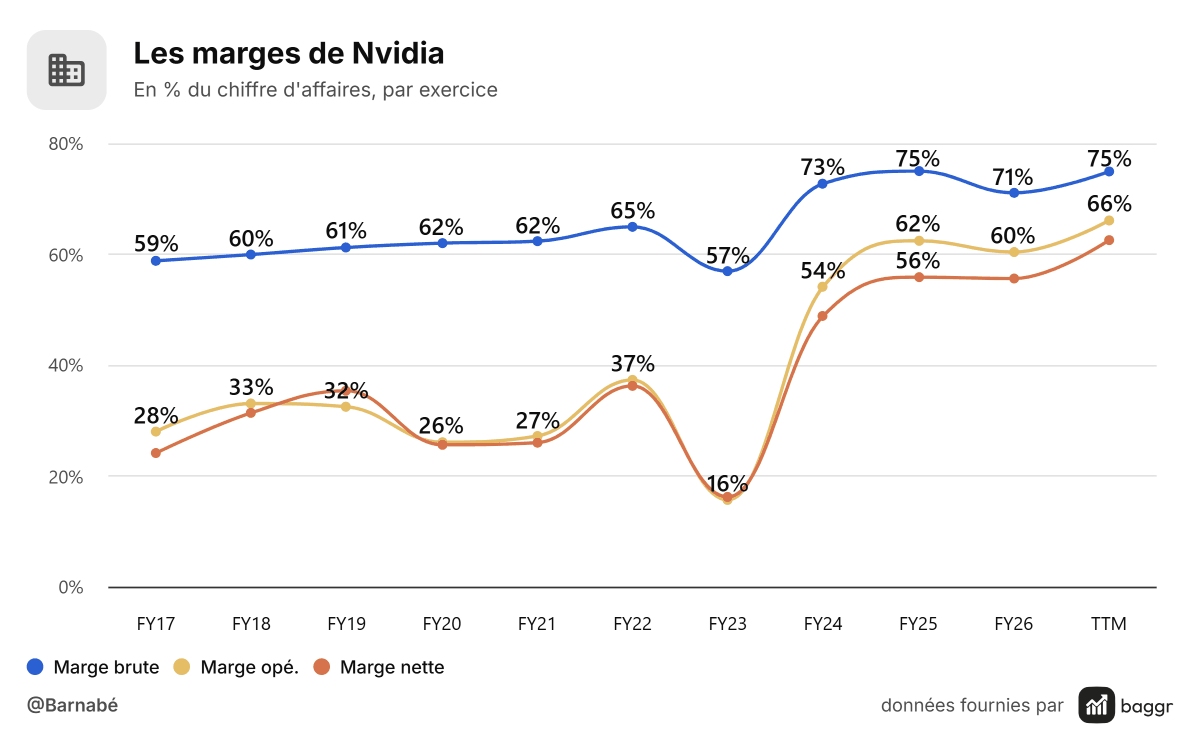
Google a fini par développer ses propres puces, les TPU, d’abord pour ses besoins internes, puis pour les louer et les vendre à d’autres : Anthropic s’est engagé sur jusqu’à un million de TPU, et Meta en loue. La marge de Nvidia a fait naître son propre concurrent.
Toute la question est de savoir si l’avantage de Nvidia, son logiciel CUDA que les développeurs utilisent depuis près de vingt ans, suffira à la protéger.
Visa : une marge protégée par un réseau
Chez Visa, c’est l’inverse. Sur chaque paiement par carte, l’entreprise prélève une petite commission, et elle garde environ 60 % de son chiffre d’affaires en bénéfice d’exploitation, année après année depuis dix ans.
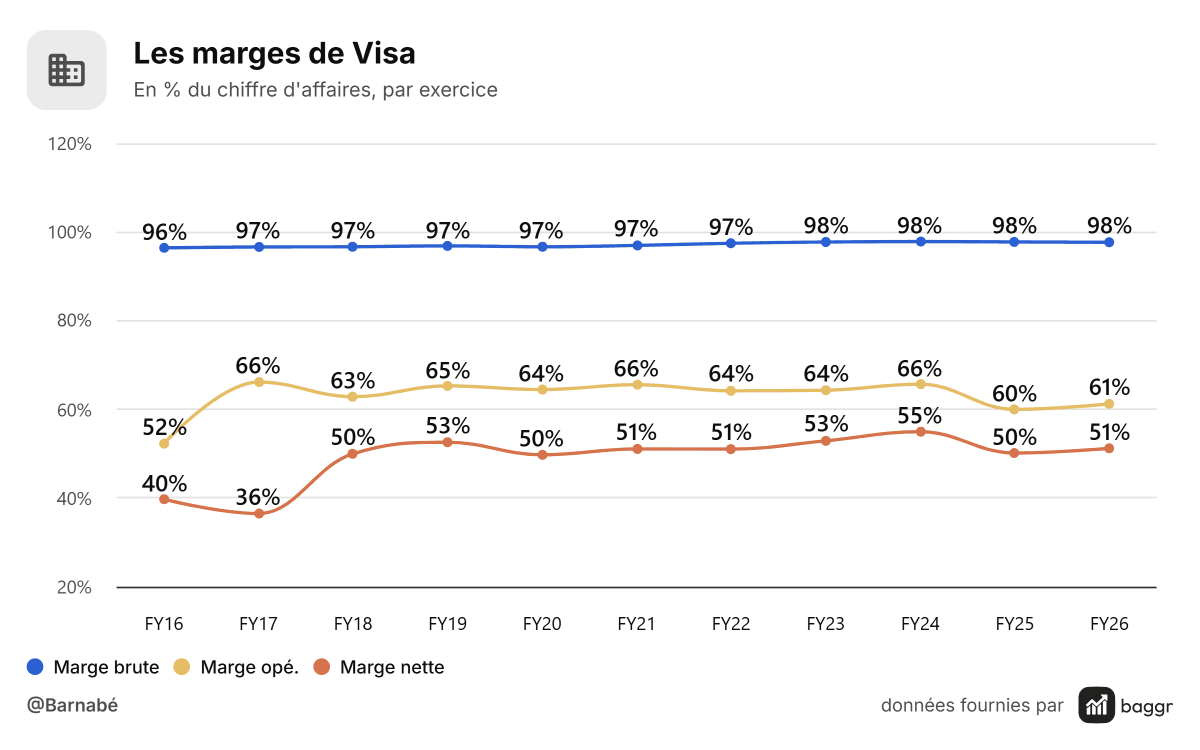
Pourquoi personne ne vient casser ces marges ? Un commerçant accepte Visa parce que ses clients ont une carte Visa, et les clients gardent leur carte Visa parce que presque tous les commerçants l’acceptent. Un nouveau réseau devrait convaincre les deux côtés en même temps. C’est un effet de réseau, et c’est lui qui protège la marge.
Ce que ça change pour un investisseur
Une entreprise qui garde de hautes marges pendant dix ans a forcément quelque chose qui bloque la concurrence : une marque, un réseau, des clients pour qui changer coûte cher, une taille que personne ne peut égaler.
Si je ne trouve pas ce mécanisme, je n’achète pas, même quand l’action paraît bon marché. Une marge élevée sans protection est une marge que quelqu’un finira par venir chercher.
À retenir
Une marge élevée ne suffit pas. Ce qui compte, c’est ce qui l’empêche de baisser.
Je détiens des actions Nvidia et Alphabet dans mon portefeuille personnel. Ce numéro ne constitue pas une recommandation d’acheter ou de vendre Nvidia, Alphabet ou Visa.
Sources
Ce numéro est une analyse pédagogique. Il ne constitue ni un conseil en investissement ni une recommandation d'acheter ou de vendre un instrument financier. Les scénarios reposent sur des hypothèses qui peuvent ne pas se réaliser. Investir comporte un risque de perte en capital.
Recevoir le prochain numéro
Une analyse par numéroFair Value arrive directement dans ta boîte mail. Une analyse par numéro, sans recommandation d'achat.
Un numéro chaque semaine. Gratuit.
Gratuit. Désinscription en un clic. Ton email sert à t'envoyer Fair Value et, de temps en temps, des informations sur le Club des Investisseurs Rationnels (offre payante). Confidentialité.